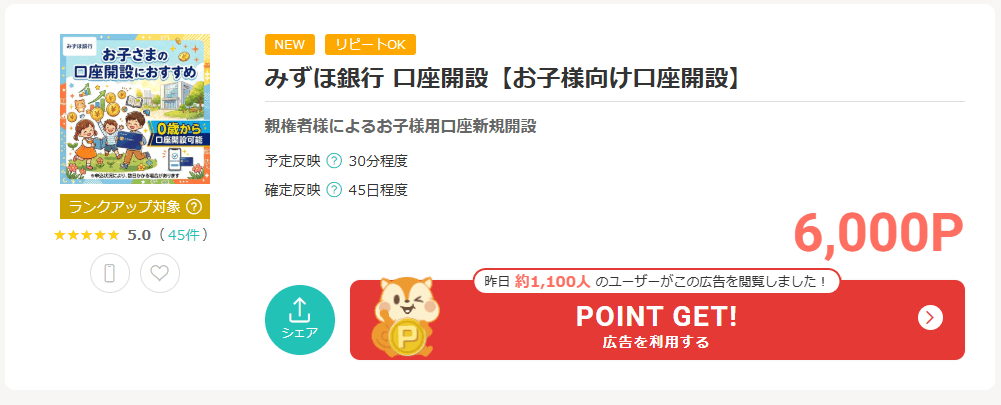
最近こども用口座開設案件が増えてきました。
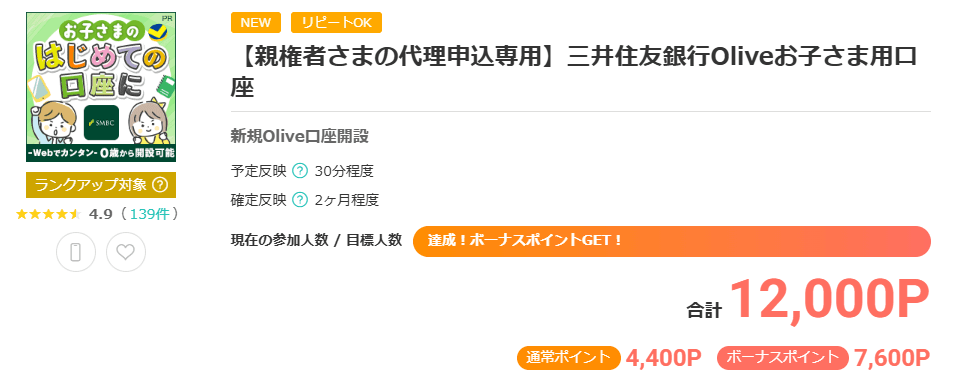
内部的には「子供用専用別枠の口座」開設じゃない
こども専用の別枠を使っているわけではなく、そのこども本人の初回申込を「今」使っているという部分が、私が危険視している部分です。
親が申請して口座を作っているものの、普通の口座と何ら変わらないものを開設しています。
キャンペーンの差異はあるでしょうが、初回開設特典などは親に利益が行く構造です。
そりゃこどもに説明したところでという話ではありますが、判断のつかないこどもの時に初回分の特典を親の判断で享受し、将来判断できるようになった時点において初回特典はもらえないことになります。
親の判断で一度しか受けられない特典機会を消費してしまっても良いものでしょうか・・・?
一応言っておきますがこども用口座を作ることすべてを否定しているわけではありません。子供用口座を作る明確な目的、例えばこども関連の引き落とし・貯蓄・証券口座との連携、などの目的があればそれは利益最大化の合理的な発想だと思います。そして開設時のポイントを子供に還元するのであれば真っ当な運用です。
しかし、ポイント目的でいたずらに開設してしまう親の場合は?
利益は全て親に行き、こどもの機会を損失させるだけの、なんというか刹那的で安直な判断だと思えます。
広告構造がそもそもおかしい
口座開設数の水増しのため・・・なのかはわかりませんが、このような案件が乱立しているのは、相当奇妙です。
「こども」の口座開設なのに、ポイント付与は「親」なのです。
こどもの利益になるか親の利益になるかは親次第というのが反吐が出ます。
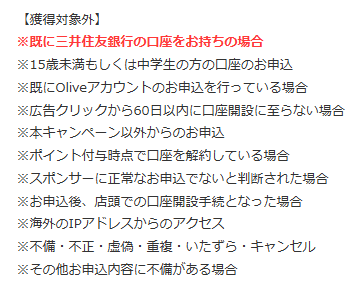
将来大人になった時に開設しても、本人申し込み案件の「過去の申込者は対象外」という条件に引っかかります。以下画像はOlive案件のもの。
親がこどもの初回特典を自分の利益に使い、不要な口座と開設履歴を子どもに残すなら、悪質とさえ思えます。
問題点と合理性はどこにあるのか
問題点
- 利益がどこに行くかはすべて「親次第」
- 将来のこどもの機会損失
- 不要な口座の濫造
合理性
- 子供時代から口座を持っておくことで家族間送金の手間が省けたりなどの実益
- 金融教育のきっかけ
- 世帯全体としての実質還元率は向上する
- キャンペーンが将来まで続いているかはわからない
機会損失が実際には起きないかもしれない - 機会損失のスケールが実際には小さい場合もある
リンク先モッピー案件は1.3万規模ですが、新規開設で1000円程度のものもありますので一概ではないです。
正直、経済的な合理性のほうが多いです。
だからこそよく考えたい。
その経済的な合理性で小遣い稼ぎを正当化しても良いものなのかを。
ポイ活という、余計な判断軸がなければ機会損失なんて考えなくてもよかったが、昨今はそうはいかない。
親が子供の代理権を持っているからこそ、それを「親の私利私欲」のために使うのか、「子供の利益」のために使うのかという倫理的責任が問われているのです。
こどもに恥じない行動をしたい
この手の倫理的な判断は相当基準が曖昧で、それこそ人による。
だから自分で自分に問いかける。
例えば
「もしポイントサイト案件がなかったとしても、今この口座を開設する目的やメリットが十分にあるだろうか?案件がなくても作っていただろうか?」
と自分に問いかけて、YESなら開設する。ついでにポイントサイト案件もこなす。もらったポイントはこどものために使う。
さらに「将来、自分の行動を自分のこどもに説明した時に恥じないだろうか?」そう問いかける。
自分の判断で、こどもに恥じない行動をしたのだとある程度納得できるだろう。